Ladda bilen på jobbet – när är laddningen skattefri?
Innehåll i guiden
Ladda bilen på jobbet – det här gäller 2026
Fri laddning på arbetsplatsen kan vara skattefri. Du kan använda elen även för privata resor när villkoren nedan är uppfyllda.
Den tillfälliga skattefriheten infördes den 1 juli 2023 och gällde till den 30 juni 2026. Riksdagen beslutade den 22 april 2026 att den skulle fortsätta permanent från den 1 juli 2026. Det finns alltså inget avbrott mellan reglerna. Läs riksdagens beslut om skattefri laddel.
När är laddningen skattefri?
Enligt Skatteverket gäller undantaget både privata bilar och förmånsbilar. Även laddhybrider omfattas när de laddas med el.
- Laddningen ska ske vid en laddningspunkt eller ett eluttag som arbetsgivaren tillhandahåller i anslutning till arbetsplatsen.
- Arbetsplatsen får inte vara belägen i din bostad.
- Regeln omfattar personbil klass I, lätt lastbil, motorcykel, moped och cykel. Fordonskategorierna och bostadsundantaget anges i 11 kap. 12 b § inkomstskattelagen.
Skattefriheten gäller elen. Den gör inte själva förmånsbilen skattefri och omfattar inte bensin eller diesel. Stäm också av arbetsgivarens villkor: att laddningen kan vara skattefri betyder inte att den erbjuds gratis på varje arbetsplats.
Hemmaladdning och publika laddstationer
Om du arbetar hemifrån omfattas laddningen vid bostaden inte av arbetsplatsundantaget. Arbetsgivarbetald el för privat körning blir då normalt en drivmedelsförmån.
Att använda arbetsgivarens laddkort på en publik station ger inte heller i sig skattefrihet. Detsamma gäller när du betalar publik laddning själv och sedan får ersättning. Det avgörande är om arbetsgivaren tillhandahåller laddningen i anslutning till arbetsplatsen, inte bara vem som betalar. Se Skatteverkets vägledning om laddel på arbetsplatsen.
Hur beskattas laddning som inte omfattas av undantaget?
För arbetsgivarbetald el till privat körning som är skattepliktig gäller följande:
- Privat bil: förmånsvärdet motsvarar marknadsvärdet för elen till den privata körningen.
- Förmånsbil: motsvarande marknadsvärde multipliceras med 1,2. Arbetsgivaravgifterna beräknas däremot utan uppräkningen.
Exempel: Elen för månadens privata körning har ett marknadsvärde på 250 kronor och omfattas inte av skattefriheten. Förmånsvärdet blir då 250 kronor för en privat bil eller 300 kronor för en förmånsbil. Detta är beskattningsunderlaget, inte beloppet du betalar i skatt. Beräkningen ska inte användas på skattefri arbetsplatsladdning.
En körjournal hjälper till att skilja privat körning från tjänsteresor. Betalning till arbetsgivaren minskar förmånsvärdet, och en skattepliktig drivmedelsförmån beskattas månaden efter laddningen. Läs Skatteverkets regler för beräkning och redovisning.
Laddhybrid som förmånsbil och milersättning
Från den 1 juli 2026 kan skattefri bilersättning för tjänsteresor med en laddhybrid som förmånsbil betalas ut även när arbetsgivaren står för hela eller delar av laddningen vid arbetsplatsen. Du måste själv betala övriga drivmedelsutgifter för resorna. Ersättningen måste hålla sig inom den gällande schablonen.
Den särskilda lättnaden gäller laddhybrider, inte rena elbilar. Den handlar om tjänsteresor, inte resorna mellan hemmet och arbetet. Se Skatteverkets information om de nya reglerna för bilersättning och bakgrunden till lagändringen.
Så fungerar laddningen på arbetsplatsen
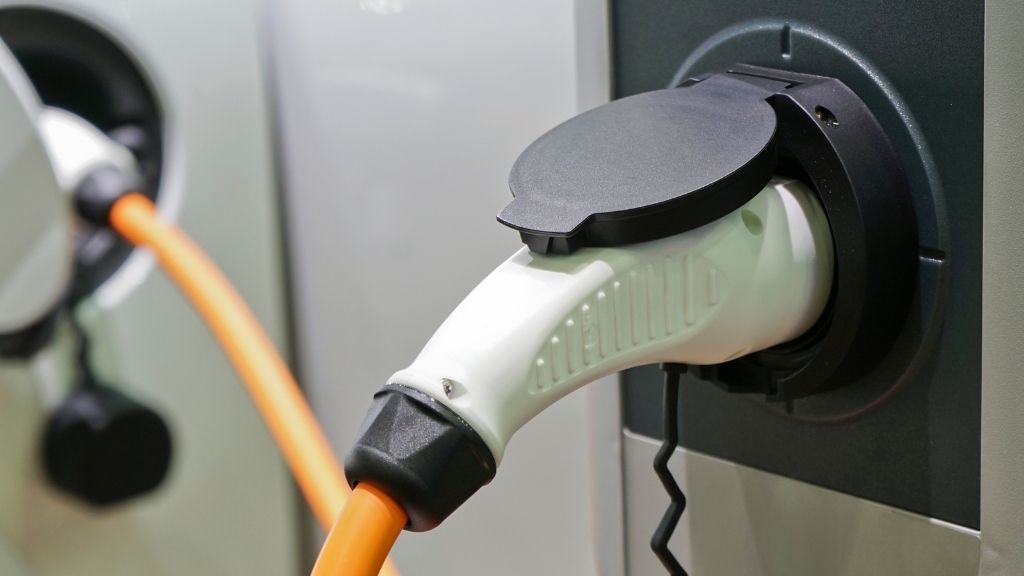
Arbetsgivaren kan exempelvis erbjuda laddboxar eller laddstolpar med personliga laddkort. Fråga vilka platser som ingår, om laddningen kostar något och hur länge bilen får stå ansluten. Ett laddkort vid arbetsplatsens laddare ska inte förväxlas med ett kort för valfria publika laddstationer.
Läs också om att ladda elbilen hemma.
Faktakontrollerad den 5 oktober 2026 mot Skatteverkets information, inkomstskattelagen och riksdagens beslut.